
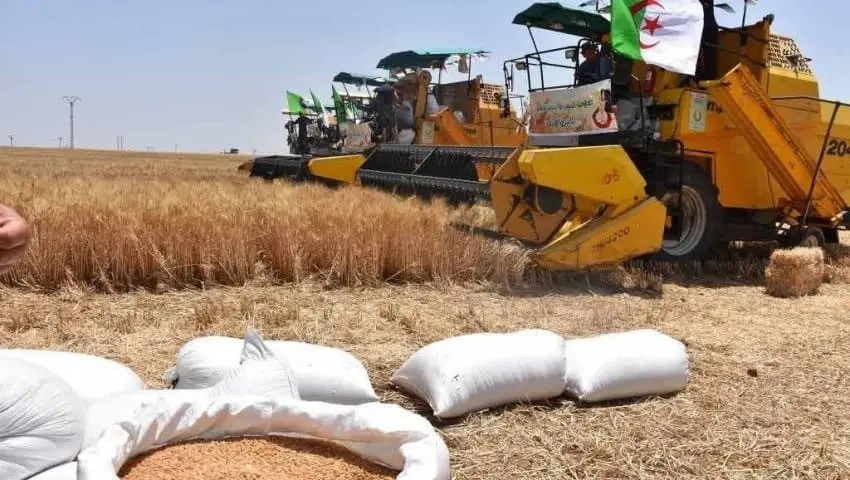
Grâce à une récolte céréalière prévisionnelle de près de 5 millions de tonnes pour 2026 et à une réorientation précoce de ses approvisionnements vers la Roumanie et la Bulgarie, l’Algérie dispose d’une marge de manœuvre solide face aux perturbations en mer Noire.
Cette stratégie proactive d’achats permet au pays de contourner la hausse des prix sur les origines alternatives, qui ont bondi jusqu’à 70 dollars la tonne. Ce mouvement d’anticipation intervient alors que le retard des cargaisons russes et ukrainiennes a contraint les importateurs asiatiques à acheter au moins 500 000 tonnes de blé australien et argentin, selon un rapport publié par l’agence de presse britannique « Reuters ». Les prix du blé australien premium ont oscillé entre 315 et 330 dollars la tonne, et ceux du blé argentin entre 310 et 315 dollars, contre 260 à 280 dollars pour les chargements en provenance de la mer Noire. De plus, les contrats à terme sur le blé à la bourse de Chicago ont augmenté d’environ 35 % depuis la fin juin, en raison des attaques ciblant les navires et les infrastructures d’exportation de céréales russes et ukrainiennes. Si le rapport n’évoque aucune perturbation de l’approvisionnement en Algérie, les autorités n’ayant signalé aucune pénurie de stocks, les évolutions du marché confirment la pertinence de la politique menée ces dernières années par l’Office Algérien Interprofessionnel des Céréales (OAIC). Celle-ci repose sur l’ouverture des appels d’offres à des origines multiples et le refus de dépendre d’un fournisseur unique.
L’appel d’offres d’août redirige les approvisionnements vers la Roumanie et la Bulgarie Début août 2026, l’OAIC a acheté entre 540 000 et 720 000 tonnes de blé tendre à des prix compris entre 289 et 290 dollars la tonne, coût et fret inclus (C&F). Les opérateurs estiment que ces volumes proviendront de Roumanie et de Bulgarie, malgré des offres russes moins chères, en raison des risques pesant sur les ports et les routes maritimes russes. Cette décision montre que l’acheteur public algérien a priorisé la garantie de livraison au détriment du prix nominal le plus bas. En effet, l’offre la moins chère peut s’avérer plus coûteuse si les navires subissent des retards ou si l’opération engendre des frais supplémentaires d’assurance, d’attente et de reprogrammation. L’Algérie avait acheté près de 700 000 tonnes lors d’un appel d’offres clôturé fin mars, à un prix d’environ 272 dollars la tonne C&F. Ainsi, le prix de l’appel d’offres d’août a augmenté de 17 à 18 dollars la tonne, soit environ 6,4 % en quatre mois. Cependant, le prix obtenu par l’Algérie est resté inférieur aux niveaux enregistrés dans les nouvelles transactions asiatiques. L’écart entre le prix d’achat algérien en août et les prix des blés australien et argentin en septembre s’est situé entre 20 et 41 dollars la tonne. Bien que la comparaison reste approximative en raison des différences de qualité, de taux de protéines, de calendriers de livraison et de ports de destination, elle met en évidence l’avantage de la proximité géographique de l’Algérie avec l’Europe et la mer Noire par rapport aux acheteurs asiatiques, contraints de remplacer leurs cargaisons retardées par des origines lointaines. Grâce aux appels d’offres à origine optionnelle, l’Algérie peut choisir entre le blé en provenance de Russie, d’Ukraine, de Roumanie, de Bulgarie, d’Allemagne, des pays baltes, du Canada, d’Argentine et d’Australie, en plus des autres fournisseurs conformes aux cahiers des charges. Cette diversification permet d’arbitrer d’une origine à l’autre selon le prix, la qualité, les délais de livraison et les coûts de transport et d’assurance, réduisant ainsi le risque de lier l’approvisionnement national à un seul fournisseur ou couloir maritime. Une récolte de 5 millions de tonnes réduit l’exposition au marché mondial Ces fluctuations de prix surviennent alors que les prévisions indiquent une nette amélioration de la production algérienne. L’Organisation des Nations Unies pour l’alimentation et l’agriculture (FAO) a estimé la récolte céréalière en Algérie pour 2026 à environ 5 millions de tonnes, soit une hausse d’environ 30 % par rapport à la moyenne, enregistrant son plus haut niveau depuis 2019. L’augmentation de la production locale devrait réduire le volume des achats requis pour la saison 2026-2027 et limiter l’impact complet de la hausse des prix mondiaux sur la facture des importations, d’autant plus si elle s’accompagne d’un renforcement des capacités de collecte et de stockage ainsi que d’une réduction des pertes post-récolte. L’Algérie travaille en parallèle à l’extension de la céréaliculture dans les wilayas du Sud, à l’augmentation des surfaces irriguées et à l’attraction de grands investissements agricoles, dans le cadre d’une démarche visant à améliorer le rendement et à réduire progressivement la dépendance extérieure. Cependant, le pays reste un importateur majeur en raison de l’ampleur de la demande locale, notamment en blé tendre destiné à la production de farine et de pain. Le département de l’Agriculture des États-Unis (USDA) avait estimé les importations algériennes à environ 9,2 millions de tonnes pour la saison 2025-2026, face à une production locale de blé évaluée alors à environ 3 millions de tonnes. Ces estimations précédaient toutefois l’amélioration de la récolte 2026. Les prévisions pour la nouvelle saison indiquent une possibilité de baisse des besoins externes si les quantités produites localement sont collectées et acheminées efficacement vers les meuneries et les réseaux de stockage. Il convient également de distinguer la production céréalière globale de celle du blé tendre en particulier : la récolte nationale comprend le blé dur et l’orge, tandis que le besoin d’importer du blé tendre reste élevé pour couvrir la consommation de pain. L’instabilité portuaire renforce la pertinence de la diversification des fournisseurs Le blé de la mer Noire a gagné une part croissante sur le marché algérien après la révision des conditions d’importation en 2020, qui a permis l’entrée des fournisseurs russes et renforcé la concurrence avec les origines européennes et américaines. L’Ukraine est également montée au rang des principaux fournisseurs, ayant exporté environ 1,6 million de tonnes de blé vers l’Algérie entre juillet 2025 et février 2026, faisant de l’Algérie la deuxième destination du blé ukrainien sur cette période après l’Égypte. Cependant, l’intensification des attaques sur les ports et les navires a poussé les exportateurs russes à chercher des voies alternatives via la mer Baltique. Les ports de la mer Noire et de la mer d’Azov ont traité 46,3 millions de tonnes d’exportations de céréales russes la saison dernière, représentant 90 % des expéditions maritimes russes. En comparaison, les exportations via les ports russes de la Baltique n’ont pas dépassé un million de tonnes, malgré une capacité maximale estimée à environ 7 millions de tonnes par an. Cette route alternative ne peut donc pas compenser la totalité des capacités du Sud si les perturbations en mer Noire se prolongent. Pour l’Algérie, le risque direct réside dans l’augmentation du coût de certains appels d’offres plutôt que dans une rupture d’approvisionnement. La proximité de l’Europe et de la mer Noire, alliée à la multiplicité des fournisseurs et à la possibilité de fractionner les achats, offre à l’OAIC des options bien plus larges que celles des marchés dépendants d’une source unique. D’un point de vue théorique, une hausse moyenne de 10 dollars par tonne sur l’importation de 9 millions de tonnes engendre un coût supplémentaire de 90 millions de dollars, qui atteint 270 millions de dollars en cas de hausse de 30 dollars la tonne. Ces calculs ne constituent pas une prévision stricte de la facture algérienne, car ils supposent une répercussion uniforme de la hausse sur la totalité des volumes. En réalité, les céréales sont achetées par lots, à des prix, échéances et origines différents. De plus, l’amélioration de la récolte locale peut réduire les volumes à importer et amortir une partie de l’impact des prix. Ainsi, l’Algérie aborde cette période de turbulences sur le marché du blé depuis une position plus sécurisée, portée par une récolte record depuis sept ans, des appels d’offres ouverts à plusieurs origines et une capacité à réorienter sa demande loin des zones portuaires les plus exposées aux risques.
Maria T.